※本記事にはアフィリエイト広告(税理士ドットコム/税理士.comへのリンク)が含まれます。
「親から住宅購入資金を援助してもらいたい」「1,000万円まで非課税になると聞いたけれど、専用口座や申告は必要なのだろうか」と疑問に思う方も多いでしょう。
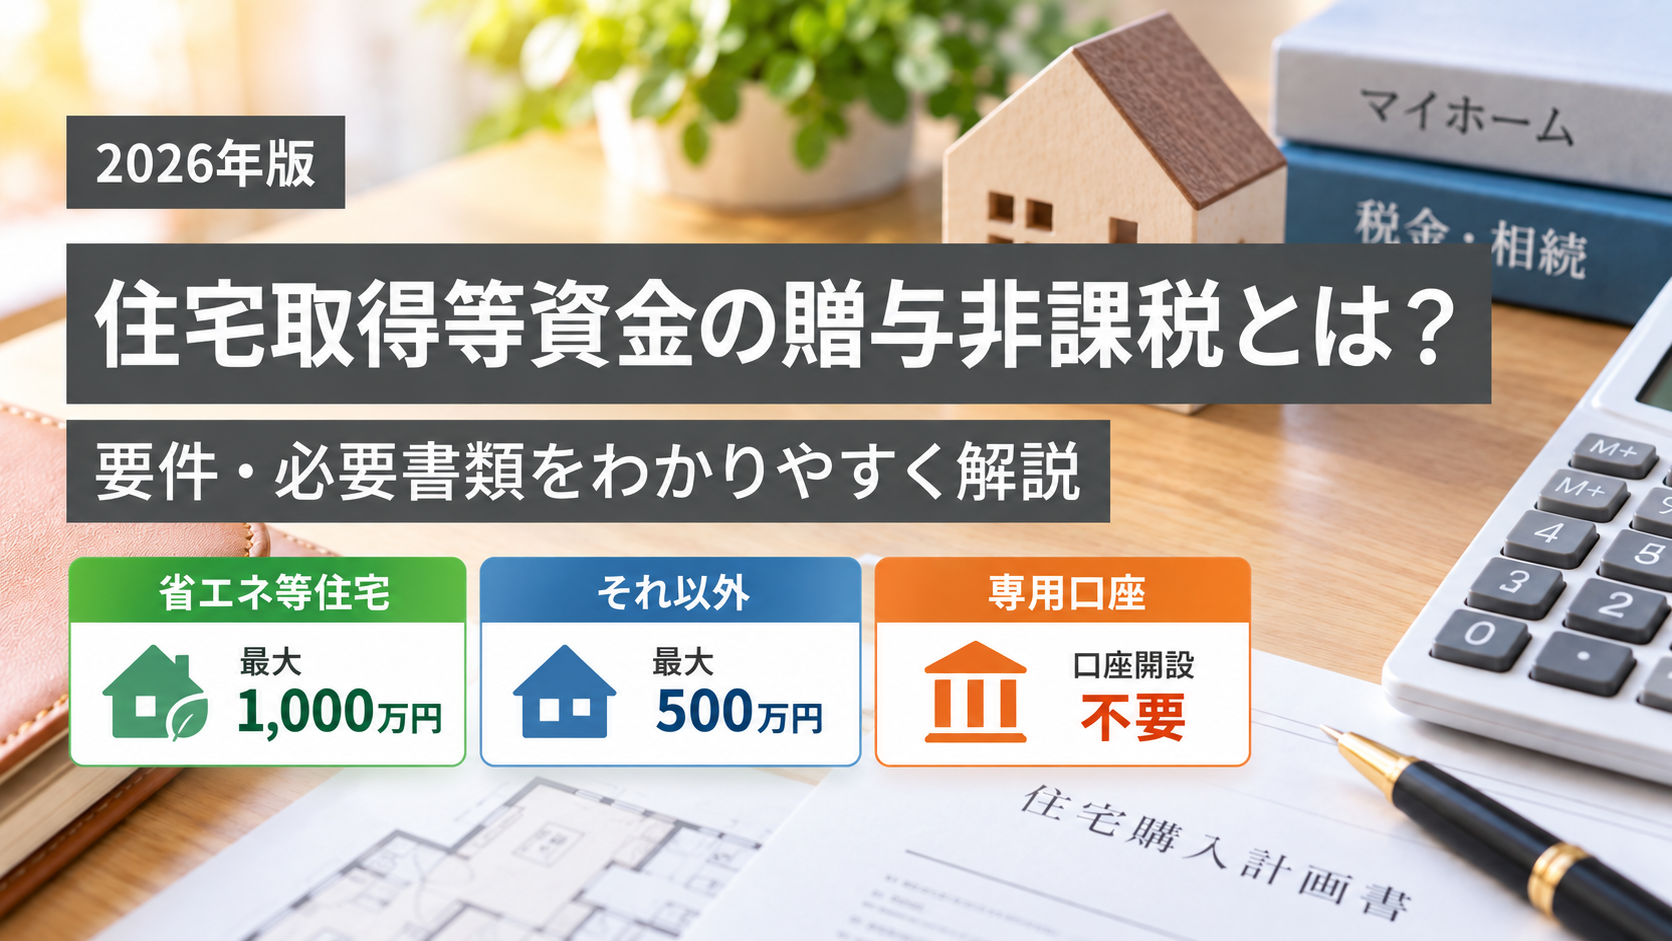
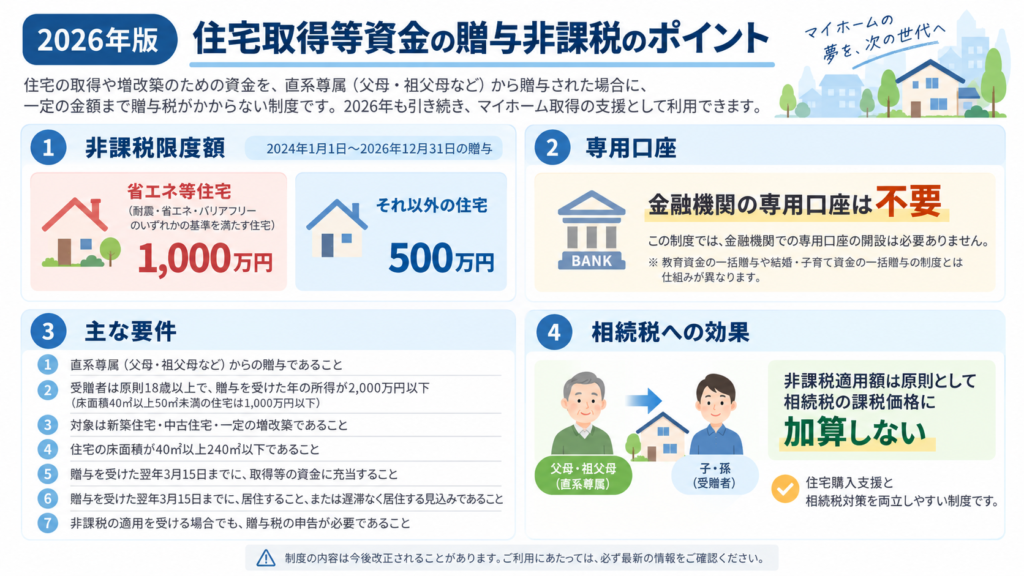
2026年12月31日までに父母・祖父母などの直系尊属から住宅取得等資金の贈与を受け、一定の要件を満たした場合、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで贈与税が非課税になります。
住宅取得等資金の非課税では、教育資金や結婚・子育て資金の一括贈与のように金融機関へ専用口座を開設する必要はありません。
ただし、贈与を受ければ自動的に非課税になるわけではありません。受贈者の年齢・所得、住宅の床面積や性能、住宅を取得する時期、入居時期、贈与税の申告など複数の要件があります。
また、この特例で非課税となった住宅取得等資金は、原則として贈与者が亡くなったときの相続税の課税価格へ加算する必要がありません。そのため、相続税がかかる家庭では、住宅購入を支援しながら親の相続財産を減らす方法として検討できます。
この記事では、2026年現在の住宅取得等資金の贈与非課税について、居住・住宅の取得要件、贈与税の申告や必要書類、また相続税への効果をわかりやすく整理していきます。
- 住宅取得等資金の贈与非課税とは?2026年は最大1,000万円
- 2026年版|住宅取得等資金贈与の要件早見表
- 金融機関に住宅資金贈与の専用口座を作る必要はある?
- 住宅資金の贈与を受ける人の要件
- 居住要件|いつまでに住み始めればよい?
- 住宅の取得要件|新築・中古マンション・増改築でも使える?
- 住宅資金を一括贈与すると相続税対策にもなる?
- 110万円の基礎控除や相続時精算課税と併用できる?
- 住宅資金贈与で間違いやすい注意点
- 非課税でも贈与税の申告が必要|必要書類を確認する
- 住宅資金贈与は税理士へ確認した方がよいケース
- 住宅取得等資金の贈与非課税についてよくある質問
- まとめ|住宅資金贈与は1,000万円だけでなく要件と期限を確認する
住宅取得等資金の贈与非課税とは?2026年は最大1,000万円
住宅取得等資金の贈与非課税とは、父母や祖父母などから、自分が住む住宅の新築・購入・一定の増改築等に使う金銭の贈与を受けた場合に利用できる贈与税の特例です。
2024年1月1日から2026年12月31日までの贈与について、住宅の種類に応じて次の金額まで非課税になります。
| 住宅の種類 | 非課税限度額 |
|---|---|
| 一定の省エネ・耐震・バリアフリー性能を満たす省エネ等住宅 | 1,000万円 |
| 上記以外の住宅 | 500万円 |
1,000万円枠を利用する省エネ等住宅については、住宅性能証明書など一定の書類によって、対象となる性能を満たしていることを証明する必要があります。
また、非課税限度額は贈与者ごとではなく受贈者ごとです。例えば省エネ等住宅について父から1,000万円、祖父から1,000万円の贈与を受けても、それぞれ1,000万円ずつ非課税になるわけではありません。
なお、すでにこの特例の適用を受けて非課税となった金額がある場合は、原則としてその金額を非課税限度額から差し引きます。1,000万円・500万円の非課税枠が毎年新たに使えるわけではありません。
贈与税全体の仕組みを先に確認したい方は、「贈与税とは?基礎控除110万円の賢い使い方と相続税との違い」も参考にしてください。
2026年版|住宅取得等資金贈与の要件早見表
| 確認項目 | 主な要件 |
|---|---|
| 適用期間 | 2024年1月1日~2026年12月31日の贈与 |
| 贈与目的 | 自己居住用住宅の新築・中古住宅の取得・一定の増改築等 |
| 非課税限度額 | 省エネ等住宅1,000万円/その他500万円 |
| 贈与者 | 父母・祖父母などの直系尊属 |
| 受贈者 | 原則18歳以上の子・孫など |
| 所得 | 原則2,000万円以下。家屋の床面積が40㎡以上50㎡未満の場合は1,000万円以下 |
| 専用口座 | 不要 |
| 住宅取得 | 贈与翌年3月15日までに贈与資金全額を住宅取得等に使用 |
| 居住 | 翌年3月15日までに居住、またはその後遅滞なく居住する見込み |
| 申告 | 非課税額以内でも贈与税申告が必要 |
| 相続発生時 | 特例で非課税となった金額は原則相続税へ加算不要 |
金融機関に住宅資金贈与の専用口座を作る必要はある?
住宅取得等資金の贈与非課税を利用するために、金融機関へ専用口座を開設する必要はありません。
教育資金や結婚・子育て資金の一括贈与では、金融機関との管理契約や金融機関を経由した手続が制度に組み込まれています。一方、住宅取得等資金の非課税では、贈与税の申告書と必要書類を税務署へ提出する仕組みです。
ただし、専用口座が不要だからといって、現金で受け取って記録を残さなくてよいわけではありません。
贈与者から受贈者への振込記録、住宅の売買契約書・工事請負契約書、代金を支払った記録などを残しておくと、贈与を受けた金銭を住宅取得に使った経緯を確認しやすくなります。
住宅資金の贈与を受ける人の要件
主な受贈者要件は次のとおりです。
- 贈与者の子・孫など直系卑属であること
- 贈与を受けた年の1月1日時点で18歳以上であること
- 合計所得金額が原則2,000万円以下であること。床面積40㎡以上50㎡未満の住宅の場合は合計所得金額1,000万円以下であること
- 原則として贈与時に日本国内に住所があること
- 自己の配偶者や親族など一定の特別の関係がある人から住宅を取得したものではなく、それらの人との請負契約等によって新築・増改築等をしたものでもないこと
- 平成21年分から令和5年分までの贈与税申告で、この非課税特例の適用を受けていないこと(一定の場合を除く)
配偶者の父母・祖父母は、自分の直系尊属ではありません。そのため、通常は配偶者の親から受けた住宅資金贈与にこの特例を利用することはできません。
居住要件|いつまでに住み始めればよい?
原則として、贈与を受けた年の翌年3月15日までに住宅へ居住するか、3月15日後に遅滞なく居住することが確実と見込まれる必要があります。
さらに、贈与を受けた翌年12月31日までにその住宅へ居住していない場合は、原則として特例を利用できず、修正申告が必要になります。
住宅完成の遅れや引渡し時期によっては、3月15日の要件を満たせるか判断が難しくなるため、年末近くに贈与を受ける場合は特に注意が必要です。
住宅の取得要件|新築・中古マンション・増改築でも使える?
住宅取得等資金の非課税は、新築住宅だけでなく、一定の中古住宅や増改築等にも利用できます。
新築・住宅取得の主な要件
- 対象となる住宅が日本国内にあること
- 受贈者が住宅を所有すること。共有持分を取得する場合も含む
- 登記簿上の床面積(マンションなどの区分所有建物の場合はその専有部分の床面積)が40㎡以上240㎡以下であること
- 床面積の2分の1以上を受贈者自身の居住用に使うこと
- 取得した住宅が次のいずれかに該当すること
- 建築後使用されたことのない住宅用の家屋
- 建築後使用されたことのある住宅用の家屋で、昭和57年1月1日以後に建築されたもの
- 建築後使用されたことのある住宅用の家屋で、地震に対する安全性に係る基準に適合することを一定の書類で証明できるもの
- 上記2および3に該当しない中古住宅で、取得の日までに耐震改修を行う旨を一定の申請書等により都道府県知事などへ申請し、かつ、贈与を受けた翌年3月15日までに耐震基準へ適合したことを一定の証明書等で証明できるもの
増改築・リフォームの主な要件
- 増改築等後の住宅用の家屋の登記簿上の床面積(マンションなどの区分所有建物の場合はその専有部分の床面積)が40㎡以上240㎡以下であること
- 家屋の床面積の2分の1以上を受贈者自身の居住用に使うこと
- 自己が所有し、かつ居住している住宅に対する一定の工事であること
- 一定の工事に該当することを「確認済証の写し」「検査済証の写し」「増改築等工事証明書」などの書類で証明できること
- 増改築等にかかった工事費が100万円以上であること
- 工事費の2分の1以上が、自己の居住用部分の工事費であること
住宅資金贈与は、贈与する前に要件を確認しておくことが重要です。
特に、住宅の床面積・性能、贈与する時期、住宅完成時期、入居予定日が絡むと、「贈与してから確認する」のでは間に合わない場合があります。
相続・贈与に対応する税理士であれば、贈与を実行する前に、非課税特例を利用できるか、必要な申告・証明書は何かを確認できます。
住宅資金を一括贈与すると相続税対策にもなる?
住宅取得等資金の非課税を適用した金額は、贈与者が亡くなったときの相続税の課税価格へ原則として加算されません。
例えば、親が保有する預貯金から1,000万円を子の省エネ等住宅の購入資金として贈与し、非課税特例を適用した場合、その1,000万円は親の財産から減少します。
さらに、その1,000万円は住宅取得等資金の非課税適用額として相続税への生前贈与加算の対象になりません。
そのため、相続税がかかる家庭では、子や孫の住宅購入を支援しながら、将来の相続税の課税対象となる財産を減らす効果が期待できます。
ただし、実際にどの程度相続税が減るかは、相続財産全体、相続人の人数、配偶者控除など他の特例によって変わります。
生前贈与の相続税への加算について詳しく確認したい方は、「暦年贈与7年ルールとは?相続税への持ち戻しと生前対策の注意点」をご覧ください。
110万円の基礎控除や相続時精算課税と併用できる?
住宅取得等資金の非課税を適用した後に残る贈与額については、一定の要件を満たせば、暦年課税の基礎控除110万円を利用できます。
また、住宅取得等資金の非課税と相続時精算課税を併用することも可能です。
相続時精算課税を利用する場合は、住宅取得等資金の非課税額を先に控除し、その残額について相続時精算課税の年110万円の基礎控除、2,500万円の特別控除を順に適用します。
ただし、相続時精算課税は一度選択すると同じ贈与者について暦年課税へ戻せません。併用を検討する場合は、住宅購入時だけでなく将来の相続税まで含めて判断する必要があります。
相続時精算課税の仕組みについては、「相続時精算課税制度とは?110万円基礎控除・暦年贈与との違い」で詳しく解説しています。
住宅資金贈与で間違いやすい注意点
住宅ローンの返済には使えない
すでに購入して居住している住宅のローン返済資金として親から贈与を受けても、住宅取得等資金の非課税は利用できません。
住宅そのものを贈与しても対象にならない
この特例の対象は、住宅の新築・取得・増改築等の対価に充てるための金銭です。親から住宅そのものの贈与を受けた場合は対象になりません。
父と祖父から贈与を受けても非課税枠は倍にならない
非課税限度額は贈与者ごとではなく受贈者ごとです。省エネ等住宅で複数の直系尊属から贈与を受けても、非課税枠は合計1,000万円までです。
住宅ローン控除と併用するときは計算に注意
住宅取得等資金の非課税と住宅ローン控除を併用すること自体は可能ですが、住宅ローン控除の計算では、住宅の取得対価から住宅取得等資金の贈与特例を受けた金額を差し引いて計算する場合があります。
住宅ローン控除を最大限使えるかどうかと、住宅資金贈与の非課税を使うべきかどうかは別々に判断せず、合わせて確認するとよいでしょう。
非課税でも贈与税の申告が必要|必要書類を確認する
住宅取得等資金が1,000万円または500万円以下で贈与税が0円になる場合でも、特例を使うためには贈与税の申告が必要です。
原則として、贈与を受けた年の翌年2月1日から3月15日までに申告します。
必要書類は、新築・中古住宅・増改築、省エネ等住宅かどうかなどによって異なります。
| 主な書類 | 確認する内容 |
|---|---|
| 贈与税申告書 | 住宅取得等資金の非課税適用を申告 |
| 戸籍謄本等 | 贈与者との直系尊属・直系卑属関係 |
| 売買契約書・工事請負契約書等 | 住宅取得や新築・増改築の内容・金額 |
| 住宅性能証明書等 | 1,000万円枠となる省エネ等住宅の性能 |
| 耐震・増改築関係の証明書 | 中古住宅・増改築などで要件を証明 |
土地・建物の登記事項証明書は、申告書に不動産番号を記載するなど一定の場合には添付を省略できます。
必要書類は住宅の種類によって変わるため、国税庁のその年分のチェックシートを確認してください。
住宅資金贈与は税理士へ確認した方がよいケース
住宅取得等資金の非課税は節税効果が期待できる一方、住宅取得・居住・所得・住宅性能・申告期限などの条件が多い制度です。
- 1,000万円枠を使える住宅か分からない
- 年末に贈与を受け、翌年3月15日までに住宅が完成するか微妙
- 中古住宅・中古マンションを購入する
- 土地を先に取得する予定がある
- 110万円の暦年贈与と併用したい
- 相続時精算課税との併用を検討している
- 住宅ローン控除も利用する予定
- 住宅資金を贈与する親に将来相続税がかかる可能性がある
こうした場合は、贈与を実行する前に、住宅取得等資金の非課税だけでなく、将来の相続税や他の贈与制度まで含めて確認することが重要です。
税理士へ相談すると、利用できる非課税額、贈与の時期、申告書類、相続時精算課税との組み合わせ、将来の相続税への影響などを具体的に確認できます。
住宅資金贈与は、住宅を契約して資金を受け取った後では修正できない要件もあります。
相続・贈与に対応する税理士であれば、贈与前に住宅の条件や入居予定日を確認し、非課税特例を利用できるか、110万円の暦年贈与や相続時精算課税とどのように組み合わせるか、将来の相続税まで含めて比較できます。
税理士ドットコムでは、希望する地域や相談内容を伝えて税理士の紹介を受けられます。利用者側の紹介料は無料で、紹介された税理士を断ることもできます。実際に税理士へ業務を依頼する場合の報酬は、税理士へ確認してください。
住宅取得等資金の贈与非課税についてよくある質問
Q1.住宅資金贈与には専用口座が必要ですか?
必要ありません。教育資金・結婚子育て資金の一括贈与とは異なり、住宅取得等資金の非課税に金融機関の専用口座を作る制度要件はありません。
Q2.1,000万円もらえば申告しなくてもよいですか?
いいえ。非課税限度額以内で贈与税が0円でも、住宅取得等資金の非課税を適用するためには贈与税の申告が必要です。
Q3.中古マンションでも利用できますか?
一定の要件を満たせば利用できます。床面積や建築時期、耐震基準などを確認する必要があります。
Q4.住宅ローンの繰上返済に使えますか?
利用できません。住宅取得等資金の非課税は、住宅の新築・取得・増改築等の対価に充てるための金銭が対象です。
Q5.父と祖父からそれぞれ1,000万円まで非課税になりますか?
なりません。省エネ等住宅の場合、非課税限度額は受贈者1人につき合計1,000万円です。
Q6.親が亡くなったら非課税になった住宅資金も相続財産へ戻されますか?
住宅取得等資金の非課税を適用した金額は、原則として相続税の課税価格へ加算する必要はありません。
Q7.住宅ローン控除と併用できますか?
併用できます。ただし、住宅ローン控除の計算では住宅取得等資金の贈与特例を受けた金額を住宅の取得対価から差し引く場合があるため、控除額の計算には注意が必要です。
住宅資金贈与は、贈与した後よりも「贈与する前」に確認する方が安全です。
住宅性能・贈与額・取得時期・入居時期・相続税までまとめて確認したい場合は、相続・贈与に対応する税理士へ相談してから進めましょう。
まとめ|住宅資金贈与は1,000万円だけでなく要件と期限を確認する
2026年の住宅取得等資金の贈与非課税では、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで贈与税が非課税になります。
金融機関の専用口座は必要ありませんが、贈与翌年3月15日までの住宅取得、居住要件、住宅の床面積・性能、贈与税申告など複数の条件を満たす必要があります。
また、非課税適用額は原則として贈与者の相続税へ加算されないため、相続税がかかる家庭では、生前にまとまった財産を子や孫へ移転できる点も大きな特徴です。
ただし、この制度は税制改正によって適用期間や住宅要件などが変更されることがあります。特例を利用する年の最新制度を確認し、金額が大きい場合や相続税対策も兼ねる場合は、相続・贈与に詳しい税理士へ確認してから実行することをおすすめします。