※本記事にはアフィリエイト広告(税理士ドットコム/税理士.comへのリンク)が含まれます。
「親から子へ生前贈与をしたいが、暦年贈与と相続時精算課税のどちらを選べばよいのだろう」と迷われる方も多いでしょう。
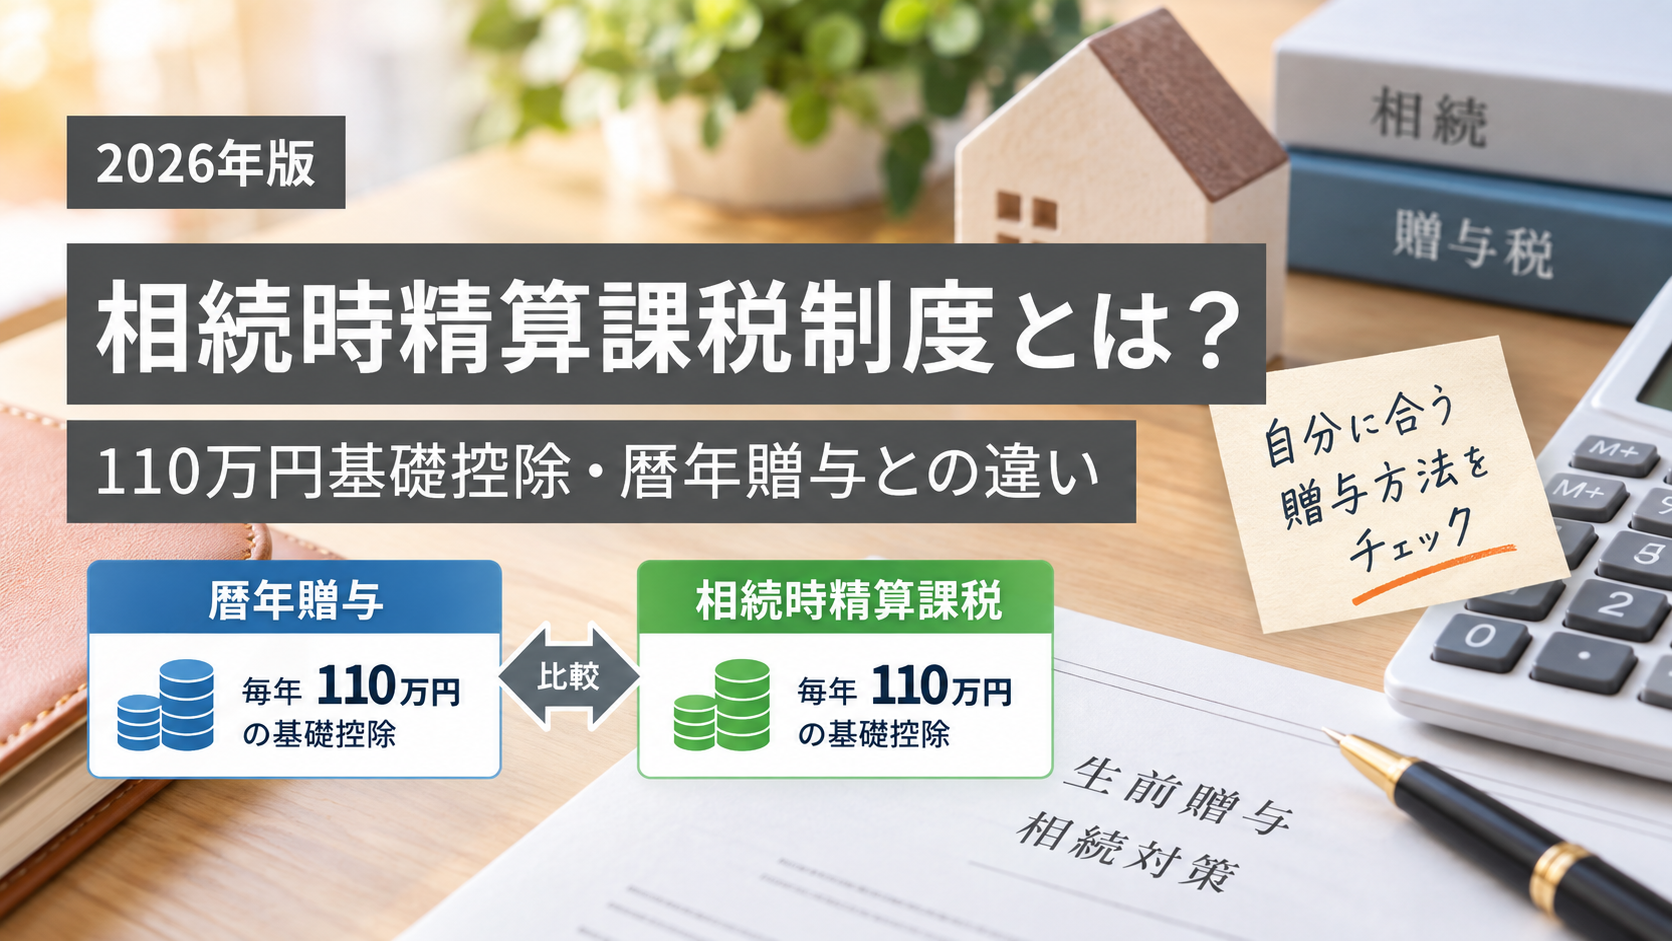
2024年から相続時精算課税にも年110万円の基礎控除が設けられ、以前より利用しやすくなりました。
暦年贈与では、将来その子が相続や遺贈などで財産を取得する場合、制度上は原則として相続開始前7年以内の贈与が相続税の課税価格に加算されます。ただし、2026年現在は経過措置中で、相続開始日により加算対象期間が異なります。
これに対して、相続時精算課税制度の年110万円の基礎控除部分は、贈与期間にかかわらず、将来贈与者が亡くなったときも相続財産へ加算されません。
ただし、相続時精算課税が誰にでも有利というわけではありません。
誰に贈与するのか、将来の相続税はいくらになりそうか、贈与者の年齢、贈与する財産は何かによって、暦年贈与と相続時精算課税の有利・不利は変わります。
この記事では、制度の仕組みだけでなく、自分の場合はどちらを検討すればよいのかを判断できるよう整理していきます。
- 相続時精算課税制度とは?2024年から110万円の基礎控除が新設
- 暦年贈与と相続時精算課税はどちらが有利?
- 「誰に生前贈与するのか」を確認する
- 将来の相続税を計算する|国税庁の計算例―相続時精算課税で最終的な納税額が0円になるケース
- 贈与者の年齢も確認する|長期間贈与できるか
- 贈与する財産は何か?株式や不動産を贈与するときは「贈与時の価額」に注目する
- 不動産は要注意|小規模宅地等の特例を使えなくなる
- 相続時精算課税のデメリットも確認しておく
- ケース別|暦年贈与と相続時精算課税制度、どちらが有利になる?
- 相続時精算課税を利用する手続き|110万円以下でも初年度は届出が必要
- 税理士へ相談した方がよいケース
- 相続時精算課税制度についてよくある質問
- まとめ|110万円だけで決めず「誰に・何を・年齢・相続税」で考える
相続時精算課税制度とは?2024年から110万円の基礎控除が新設
相続時精算課税制度とは、原則として60歳以上の父母・祖父母などから、18歳以上の子や孫など一定の人へ財産を贈与するときに選択できる制度です。
2024年1月1日以後の贈与からは、毎年110万円の基礎控除が設けられました。
| 項目 | 相続時精算課税 |
|---|---|
| 贈与者 | 原則60歳以上の父母・祖父母など |
| 受贈者 | 原則18歳以上の子・孫など一定の人 |
| 毎年の基礎控除 | 110万円 |
| 特別控除 | 贈与者ごとに累計2,500万円まで |
| 特別控除後の贈与税率 | 一律20% |
| 相続時 | 年110万円の基礎控除後の残額を原則として相続財産に加算 |
| 選択後 | 同じ贈与者について暦年課税へ戻せない |
贈与税全体の仕組みや、暦年課税・相続税との関係から確認したい方は、「贈与税とは?基礎控除110万円の賢い使い方と相続税との違い」もあわせてご覧ください。
暦年贈与と相続時精算課税はどちらが有利?
一律に「こちらが得」と決めることはできません。
誰に贈与するのか、将来の相続税はいくらになりそうか、贈与者の年齢、贈与する財産は何かによって、暦年贈与と相続時精算課税の有利・不利は変わります。
まず大きな違いは、贈与者が亡くなったときに、生前贈与した財産をどこまで相続財産へ加算するかです。
| 比較 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 毎年の基礎控除 | 110万円 | 110万円 |
| 贈与税 | 累進税率 | 2,500万円特別控除後は20% |
| 相続時の加算 | 加算対象期間内の贈与を加算 | 110万円基礎控除後の残額を原則加算 |
| 110万円以下の贈与 | 贈与税は原則かからないが、加算対象期間内なら相続時に加算される場合がある | 110万円部分は相続時にも加算されない |
| 長期間の贈与 | 加算対象期間より前の贈与は相続財産から外れる余地がある | 110万円超部分は期間にかかわらず原則加算 |
| 制度変更 | 特別な選択不要 | 一度選ぶと同じ贈与者について暦年課税へ戻れない |
暦年課税では、加算対象期間内の贈与であれば、110万円以下で贈与税がかからなかった財産も相続税の計算では加算される場合があります。一方、2024年以後の相続時精算課税の110万円基礎控除部分は相続時に加算されません。この違いが、2024年改正後の相続時精算課税を考えるうえで重要なポイントです。
相続税に対応する税理士であれば、現在の財産額や贈与する相手、贈与者の年齢などを整理し、暦年贈与を続けた場合と相続時精算課税を選んだ場合を同じ前提で比較できます。
税理士ドットコムでは、希望する地域や依頼内容などの条件を伝えて、相続税に対応する税理士の紹介を受けることができます。
「誰に生前贈与するのか」を確認する
暦年贈与と相続時精算課税を比較するときは、誰へ贈与するのかを確認しましょう。
将来、相続や遺贈などで財産を取得する子などへ贈与する場合
将来、親から子が相続や遺贈などによって財産を取得し、加算対象期間内に暦年贈与を受けていた場合、基礎控除額110万円以下の贈与であっても、その贈与財産は相続税の課税価格へ加算されます。
これに対して、相続時精算課税制度を選択して親から子が生前贈与を受けていた場合、年110万円の基礎控除部分は、贈与期間にかかわらず相続税の課税価格へ加算されません。
従って、相続や遺贈などで財産を取得する子などへ贈与する場合は、相続時精算課税が有力な選択肢となる場合があります。
孫や子の配偶者などへ贈与する場合
孫や子の配偶者などで、将来その被相続人から相続・遺贈等によって財産を取得しない場合、暦年贈与は、生前贈与加算の対象になりません。
そのため、被相続人から相続・遺贈等によって財産を取得しない孫や子の配偶者は、暦年贈与が有力な選択肢となる場合があります。
※①被相続人が保険料を負担した死亡保険金等を孫や子の配偶者が取得する場合、②孫が代襲相続人となり実際に相続等で財産を取得する場合は、生前贈与加算の対象となることがあるため注意が必要です。
■暦年贈与の生前贈与加算はいつから7年になる?
2024年の改正により、暦年課税による生前贈与の加算対象期間は、最終的に相続開始前3年から7年へ延長されます。
ただし、2026年現在は経過措置中です。
| 被相続人の相続開始日 | 暦年課税の加算対象期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日~令和12年12月31日 | 令和6年1月1日から相続開始日まで |
| 令和13年1月1日以後 | 相続開始前7年以内 |
なお、相続開始日が令和9年1月2日以後の場合、加算対象期間のうち相続開始前3年を超える部分については、贈与財産の価額の合計額から総額100万円まで相続税の課税価格に加算されません。
7年ルールの経過措置や、110万円以下の贈与が相続税へ加算される仕組みを詳しく確認したい方は、「暦年贈与7年ルールとは?相続税への持ち戻しと生前対策の注意点」をご覧ください。
将来の相続税を計算する|国税庁の計算例―相続時精算課税で最終的な納税額が0円になるケース
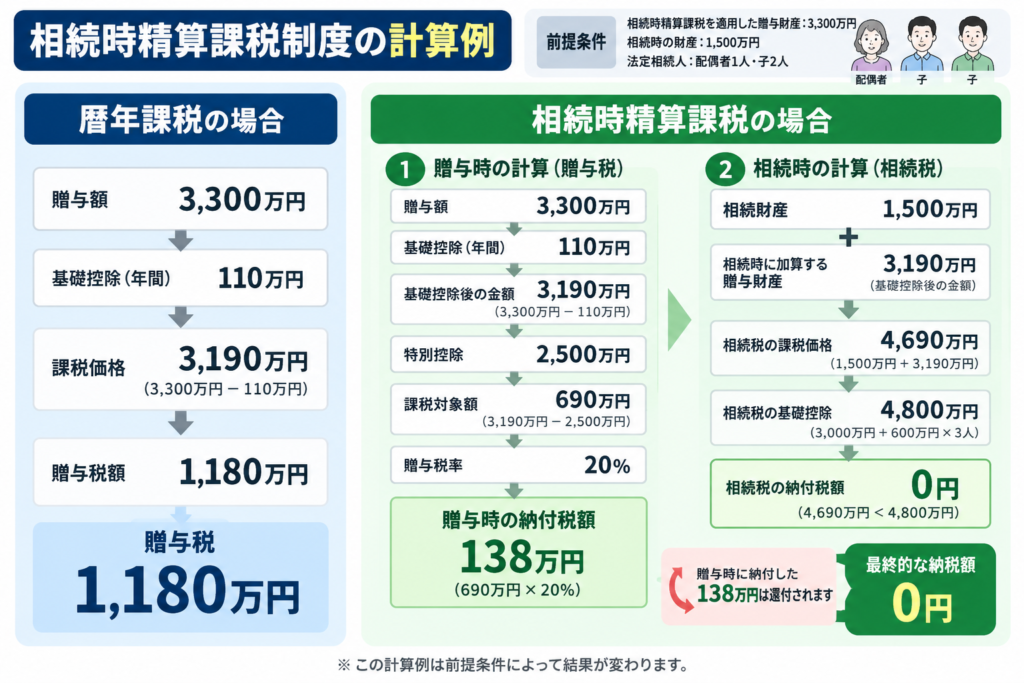
【前提】
- 相続時精算課税を適用した贈与財産:3,300万円
- 相続時の財産:1,500万円
- 法定相続人:配偶者1人・子2人 (基礎控除額 4,800万円)
暦年課税で3,300万円を贈与した場合
3,300万円から110万円の基礎控除を差し引くと、課税価格は3,190万円となり、この計算例では贈与税額は1,180万円です。
相続時精算課税を選んだ場合
3,300万円から110万円の基礎控除を差し引くと3,190万円です。
さらに2,500万円の特別控除を差し引いた690万円に20%をかけるため、贈与時の納付税額は138万円となります。
その後、相続が発生すると、
相続財産1,500万円 + 相続時に加算する3,190万円 = 4,690万円
となります。
法定相続人が配偶者1人・子2人の場合、相続税の基礎控除は4,800万円です。
4,690万円 < 4,800万円
となるため、相続税の納付税額は0円です。
さらに、贈与時に納付した138万円は還付されるため、この計算例では最終的な納税額は0円となります。
贈与者の年齢も確認する|長期間贈与できるか
贈与者が60~70代前半なら、将来、相続や遺贈などで財産を取得する子などへ贈与する場合でも長期の暦年贈与を検討することができます。
一方、贈与者が高齢なら、相続や遺贈などで財産を取得する子などへ贈与する場合、加算対象期間に入りやすいため、相続時精算課税を検討して下さい。
贈与する財産は何か?株式や不動産を贈与するときは「贈与時の価額」に注目する
相続時精算課税では、原則として贈与した財産の贈与時の価額を基に、将来の相続税を計算します。
そのため、贈与後に大きく値上がりすることが見込まれる株式などでは、相続時精算課税が有利になる可能性があります。
例えば、贈与時1,000万円だった株式が相続時に2,000万円まで値上がりした場合でも、原則として相続時に加算する基準は贈与時の価額です。
一方、贈与後に値下がりすれば不利になることもあります。したがって、将来の価格変動も含めて制度を検討する必要があります。
不動産は要注意|小規模宅地等の特例を使えなくなる
不動産、とくに自宅や賃貸物件の土地を相続時精算課税で贈与するときは注意が必要です。
相続時精算課税による贈与で取得した宅地等には、小規模宅地等の特例を適用できません。
例えば特定居住用宅地等では、一定の要件を満たせば330㎡まで土地評価額を80%減額できる場合があり、相続税の負担も下がります。
そのため、贈与時の価額で固定できるメリットだけでなく、相続まで待てば小規模宅地等の特例を利用できた可能性まで比較する必要があります。
特に自宅土地を相続時精算課税で贈与する場合は、制度を選ぶ前に確認しておきたい重要ポイントです。
自宅土地の特例要件を確認したい方は、「小規模宅地等の特例とは?自宅土地が80%減額される条件と申告手順」もあわせて確認してください。
相続時精算課税のデメリットも確認しておく
相続時精算課税には、制度を選択する前に確認しておきたい注意点があります。
一度選ぶと暦年課税へ戻れない
相続時精算課税は贈与者ごとに選択します。
一度その贈与者について相続時精算課税を選択すると、その後の同じ贈与者からの贈与について暦年課税へ変更できません。
そのため、「とりあえず今年だけ使ってみよう」という選び方はできません。
110万円を超えた部分は相続時に精算される
2024年改正によって年110万円の基礎控除が設けられましたが、110万円を超える贈与がすべて相続税から外れるわけではありません。
2,500万円の特別控除を利用した部分についても、贈与者が亡くなったときには原則として相続税の計算へ反映されます。
そのため、「2,500万円まで最終的に非課税になる制度」ではないことを理解しておきましょう。
ケース別|暦年贈与と相続時精算課税制度、どちらが有利になる?
| 状況 | 検討しやすい方法 | 理由 |
|---|---|---|
| 子などへ贈与する場合で、相続税がかからない、または比較的少ない | 相続時精算課税を検討 | 年110万円の基礎控除を相続時にも加算せず利用できる |
| 子などへ贈与する場合で、相続税率が10%超、親が比較的若く、長期間贈与できる | 暦年贈与も検討 | 長期間かけて財産を移転できる可能性がある |
| 子などへ贈与する場合で、相続税率が10%超、高齢で、相続まで長期間の贈与が難しい | 相続時精算課税を検討 | 暦年贈与が生前贈与加算期間に入りやすい |
| 相続・遺贈等で財産を取得しない孫・子の配偶者などに贈与する場合 | 暦年贈与を検討 | 生前贈与加算の対象外となる |
| 子などへ贈与する場合で、将来値上がりが期待される株式等 | 相続時精算課税を検討 | 原則として贈与時の価額を基に相続時に精算する |
| 子などへ贈与する場合で、自宅土地など小規模宅地等の特例候補 | 特に慎重に比較 | 相続時精算課税による贈与で取得した宅地等には小規模宅地等の特例を適用できない |
※相続税率10%超は制度選択の法定基準ではなく、比較する際の目安です。相続税率は遺産総額に一律にかかるものではなく、課税遺産総額を法定相続分で按分した金額に応じて計算します。
この表は、最初に比較する方向を整理するための目安です。
最終的な有利・不利は、相続税額、贈与額、贈与期間、財産評価、利用できる特例などを実際に計算して判断する必要があります。
相続時精算課税を利用する手続き|110万円以下でも初年度は届出が必要
相続時精算課税を初めて選ぶ場合は、年110万円以下の贈与であっても「相続時精算課税選択届出書」の提出が必要です。
原則として、贈与を受けた年の翌年2月1日から3月15日までに、納税地の所轄税務署へ相続時精算課税選択届出書と一定の添付書類を提出します。
その年に相続時精算課税によって受けた贈与が110万円以下で、贈与税の申告書自体は不要となる場合でも、初めて制度を選択するときの届出は必要です。
また、2,500万円の特別控除を利用する場合は、期限内に贈与税申告書を提出することが必要です。
税理士へ相談した方がよいケース
制度の仕組み自体は確認できても、暦年贈与と相続時精算課税のどちらを選べば実際の税負担が軽くなるのかは、家庭ごとに異なります。
- 相続税がかかる見込みがある
- 暦年贈与をすでに数年間続けている
- 贈与する相手が子・孫など複数いる
- 株式や不動産など値上がりする可能性のある財産を贈与したい
- 小規模宅地等の特例を利用できそうな土地がある
- 一次相続だけでなく二次相続まで考えたい
このような場合は、相続財産全体を評価し、将来の相続税を試算したうえで、暦年贈与と相続時精算課税を比較することが重要です。
相続税に対応する税理士であれば、現在の財産額から将来の相続税を試算し、贈与する相手・贈与者の年齢・財産の種類・小規模宅地等の特例への影響などを確認しながら、暦年贈与と相続時精算課税を比較できます。
税理士ドットコムは、地域や依頼内容などの希望条件を伝えて、利用者側の紹介料無料で税理士の紹介を受けられる税理士紹介サービスです。
また、税理士へ相談するときの準備資料や依頼までの流れを知りたい方は、「相続税申告を税理士に依頼する流れ|準備資料と相談前の手順」で確認できます。
相続時精算課税制度についてよくある質問
Q1.相続時精算課税は毎年110万円まで使えますか?
はい。2024年1月1日以後の贈与については、毎年110万円の基礎控除があります。
ただし、同一年中に2人以上の特定贈与者から相続時精算課税による贈与を受ける場合、110万円が贈与者ごとにそれぞれ使えるわけではなく、特定贈与者ごとの贈与額に応じて按分します。
Q2.2,500万円までは完全に非課税ですか?
いいえ。2,500万円は贈与時に利用できる特別控除です。
贈与者が亡くなったときは、年110万円の基礎控除後の相続時精算課税適用財産を原則として相続財産へ加算し、相続税を計算します。
Q3.配偶者は相続時精算課税を利用できますか?
通常の相続時精算課税では、配偶者は原則として対象になりません。
一般的な制度では、受贈者は18歳以上の者のうち、贈与者の直系卑属である推定相続人または孫など一定の人が対象です。
Q4.父は相続時精算課税、母は暦年課税にできますか?
できます。相続時精算課税は贈与者ごとに選択する制度なので、父からの贈与は相続時精算課税、母からの贈与は暦年課税という選択も可能です。
Q5.相続時精算課税を選んだ後、暦年課税へ戻せますか?
同じ贈与者については戻せません。
制度を選択した年以後、その贈与者から受ける贈与には相続時精算課税が適用されます。
Q6.110万円以下なら何もしなくても相続時精算課税になりますか?
なりません。初めて制度を利用するときは、原則として「相続時精算課税選択届出書」を期限内に提出する必要があります。
Q7.相続時精算課税で自宅の土地を贈与しても小規模宅地等の特例を使えますか?
相続時精算課税による贈与で取得した宅地等には、小規模宅地等の特例を適用できません。
自宅土地を生前贈与する場合は、贈与前にこの点を確認しておきましょう。
相続税に対応する税理士へ相談すると、自分の条件に沿ったケースで暦年贈与と相続時精算課税を比較することができます。
まとめ|110万円だけで決めず「誰に・何を・年齢・相続税」で考える
2024年改正によって、相続時精算課税には年110万円の基礎控除が設けられ、以前より利用しやすくなりました。
暦年贈与では相続開始前の一定期間の贈与が相続財産へ加算される場合がある一方、相続時精算課税の年110万円の基礎控除部分は相続時に加算されません。
ただし、相続時精算課税を選ぶ前には、誰に贈与するか、将来の相続税はいくらか、贈与者の年齢、何を贈与するか、小規模宅地等の特例の利用で得られる相続税の負担減という利益を失わないかまで確認することが重要です。