相続税対策を考える際、「父親が亡くなった一次相続では、母親に多く財産を相続させれば税金を抑えられる」と考える方もいます。
しかし、相続税対策では一次相続だけでなく、その後に配偶者が亡くなった場合の二次相続まで含めて考えることが重要です。
一次相続では配偶者の税額軽減などの制度により、相続税を抑えられる場合があります。
一方で二次相続では、
- 配偶者の税額軽減が利用できない
- 相続人の人数が変わり基礎控除額が減少する場合がある
- 配偶者が取得した財産が相続対象になる
などの理由から、結果として家族全体の相続税負担が増える場合があります。
この記事では、二次相続の基本的な仕組み、一次相続との違い、一次・二次相続を合わせて考える際のポイントについて解説します。
二次相続とは?一次相続との違いをわかりやすく解説
二次相続とは、一次相続で財産を取得した配偶者が、その後亡くなった場合に発生する相続をいいます。
例えば、夫婦と子ども2人の家庭では、次のような流れになります。
| 項目 | 一次相続 | 二次相続 |
|---|---|---|
| 相続の発生 | 父が死亡 | 母が死亡 |
| 主な相続人 | 母+子 | 子 |
| 配偶者の有無 | あり | なし |
| 配偶者の税額軽減 | 利用できる場合がある | 利用できない |
一次相続では、残された配偶者の生活を守るため、税制上の優遇措置があります。
しかし、二次相続では配偶者がすでに亡くなっているため、子どもなど次の世代が中心となります。
そのため、一次相続だけを見て財産配分を決めると、将来の二次相続で想定以上の相続税が発生する可能性があります。
なぜ二次相続では相続税が増えることがあるのか?
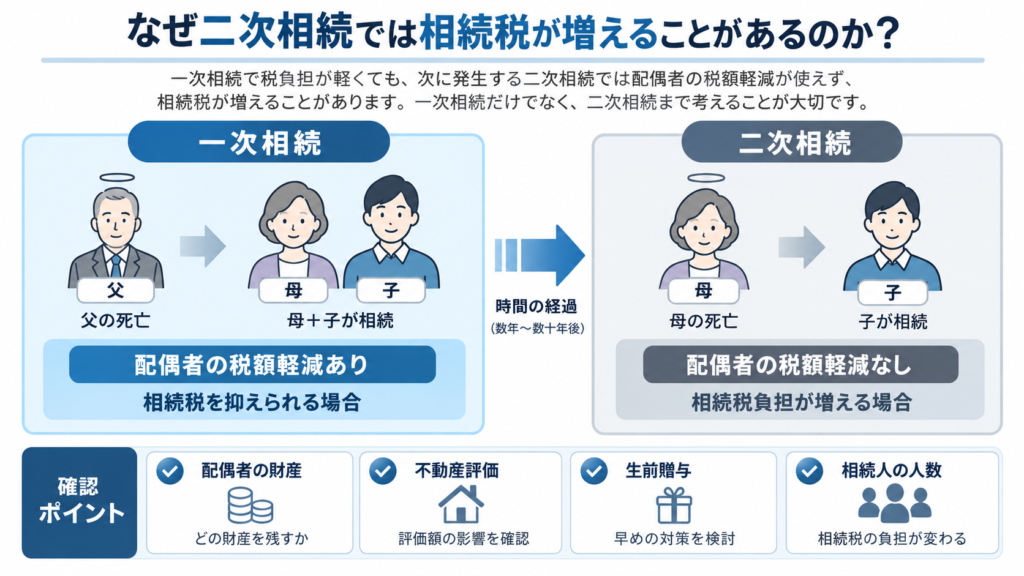

二次相続で相続税負担が増える主な理由は、次の3つです。
理由① 配偶者の税額軽減が利用できない
一次相続では、配偶者が取得した財産について、
- 1億6,000万円まで
- または法定相続分相当額まで
相続税が軽減される「配偶者の税額軽減」を利用できます。
そのため、一次相続では配偶者が多く財産を取得することで、相続税額を抑えられる場合があります。
しかし、二次相続では配偶者自身が亡くなるため、この制度を利用することはできません。
理由② 相続人が減り、基礎控除額が少なくなる場合がある
相続税には、課税対象となる財産から差し引くことができる基礎控除があります。
計算式は、
3,000万円+600万円×法定相続人の数
です。
| 法定相続人 | 基礎控除額 | |
|---|---|---|
| 一次相続 | 母+子2人(3人) | 4,800万円 |
| 二次相続 | 子2人(2人) | 4,200万円 |
このように、二次相続では法定相続人の人数が減ることで、基礎控除額が小さくなる場合があります。
理由③ 配偶者が取得した財産が二次相続の対象になる
一次相続で配偶者が多くの財産を取得すると、その財産は将来の二次相続で子どもへ引き継がれる可能性があります。
例えば、
- 父の死亡
- 母が預貯金5,000万円を取得
- 母自身の財産と合わせて二次相続の対象になる
という流れです。
一次相続では税負担を抑えられても、二次相続では配偶者が保有していた財産全体が対象になります。
そのため、一次相続だけを見るのではなく、将来の財産状況まで含めて判断することが大切です。
一次相続で配偶者に多く相続させることが必ず有利とは限らない
ここで注意したいのは、「配偶者の税額軽減を利用するべきではない」という意味ではありません。
配偶者の生活保障を考えると、一次相続で配偶者が多く財産を取得することが適切なケースもあります。
重要なのは、
一次相続の税額だけではなく、二次相続まで含めた家族全体の税負担を比較すること
です。
一次相続で確認したい主なポイントは次のとおりです。
| 確認項目 | 確認する理由 |
|---|---|
| 配偶者の年齢 | 二次相続までの期間を考えるため |
| 配偶者自身の財産 | 将来の相続財産になるため |
| 自宅の評価額 | 小規模宅地等の特例などを検討するため |
| 預貯金額 | 将来残る可能性があるため |
| 生前贈与の有無 | 財産移転方法を比較するため |
二次相続対策で検討される主な節税方法
二次相続対策では、単に相続税を減らすことだけではなく、一次相続から二次相続までの財産移転を考える必要があります。
代表的な対策には、次のようなものがあります。
生前贈与を活用する
生前贈与とは、生きている間に財産を次の世代へ移転する方法です。
ただし、贈与方法によって相続税への影響や注意点は異なります。
- 暦年贈与
- 相続時精算課税制度
- 住宅取得等資金の贈与
など、それぞれ制度の特徴を理解したうえで検討することが重要です。
詳しくは以下の記事をご覧ください。
生命保険金の非課税枠を活用する
生命保険金には、一定の条件を満たす場合、
500万円×法定相続人の数
という非課税限度額があります。
生命保険は、相続税の納税資金準備や、相続人間の資金調整に活用される場合があります。
生命保険金の非課税については、国税庁「相続税の課税対象になる死亡保険金」をご確認ください。
小規模宅地等の特例を検討する
自宅土地などについては、一定の要件を満たすことで、土地の評価額を減額できる「小規模宅地等の特例」を利用できる場合があります。
ただし、誰が取得するかによって適用条件が変わるため、一次相続の遺産分割時から確認することが重要です。
二次相続では「誰が何を相続するか」が重要
二次相続まで考えた場合、単純に「一次相続で相続税を少なくする」ことだけを目的にするのは適切ではありません。
重要なのは、
一次相続と二次相続を合わせた家族全体の税負担を比較すること
です。
例えば、一次相続で配偶者が多くの財産を取得すると、その時点の相続税は少なくなる場合があります。
しかし、その後、
- 配偶者が保有している預貯金
- 父母から相続した不動産
- 配偶者自身の財産
が二次相続の対象になります。
そのため、一次相続では次のような点も確認する必要があります。
配偶者の生活資金を確保する
二次相続の税負担だけを考えて、配偶者の財産を減らすことが適切とは限りません。
配偶者が今後生活していくためには、住居や生活資金を確保する必要があります。
必要な生活資金を確保したうえで、将来の二次相続における税負担も比較することが大切です。
不動産を誰が取得するか確認する
相続財産に自宅などの不動産が含まれる場合、誰が取得するかによって税負担が変わる場合があります。
- 小規模宅地等の特例を利用できるか
- 将来売却する可能性があるか
- 配偶者が住み続けるのか
- 子どもが取得するのか
などを確認する必要があります。
不動産は預貯金のように簡単に分割できないため、一次相続時の遺産分割が二次相続にも影響します。
生前贈与などをいつ行うか検討する
二次相続対策では、生前贈与を活用することもあります。
ただし、贈与制度にはそれぞれ特徴があります。
- 暦年贈与
- 相続時精算課税制度
- 住宅取得等資金の贈与
などについて、財産内容や家族構成を踏まえて検討することが重要です。
二次相続対策では、一次相続の税負担だけではなく、その後の家族全体の相続税まで比較することが重要です。
生前贈与、生命保険、小規模宅地等の特例などは、財産内容や家族構成によって有利な組み合わせが変わります。
相続・贈与に対応する税理士へ相談することで、一次相続と二次相続を比較しながら、財産分けや対策を検討できます。
税理士へ相談した方がよいケース
二次相続は、一次相続だけの税額計算ではなく、将来の財産状況まで考えて判断する必要があります。
特に、次のような場合は相続税に詳しい税理士へ確認することを検討しましょう。
- 財産が基礎控除額を超える可能性がある
- 配偶者自身にも財産がある
- 自宅土地など不動産の割合が大きい
- 一次相続で配偶者にどの程度相続させるか迷っている
- 生前贈与や生命保険を組み合わせたい
- 一次相続・二次相続を合わせたシミュレーションをしたい
二次相続では、
「一次相続の税金をいくら減らせるか」
だけではなく、
「一次相続と二次相続を合わせて、家族全体の税負担をどの程度抑えられるか」
を確認することが重要です。
相続に詳しい税理士を探す場合
相続税申告や二次相続対策では、財産評価、遺産分割、生前対策などを総合的に確認する必要があります。
税理士ドットコムでは、希望する地域や相談内容を伝えて、条件に合う税理士の紹介を受けることができます。
紹介サービスの利用者側料金は無料ですが、実際に税理士へ業務を依頼する場合の報酬については、紹介された税理士へ確認してください。
二次相続についてよくある質問
Q1.二次相続とは何ですか?
二次相続とは、一次相続で財産を取得した配偶者が、その後亡くなった場合に発生する相続です。
例えば、父が亡くなった後に母と子が相続し、その後母が亡くなって子が相続するケースが二次相続です。
Q2.一次相続で配偶者がすべて相続すれば節税になりますか?
必ずしもそうとは限りません。
一次相続では配偶者の税額軽減によって相続税を抑えられる場合があります。
しかし、二次相続では配偶者の税額軽減を利用できないため、配偶者の年齢、財産額、子どもの人数などを考慮して判断する必要があります。
Q3.二次相続ではなぜ相続税が増えることがあるのですか?
主な理由は次の3つです。
- 配偶者の税額軽減が利用できない
- 相続人が減り、基礎控除額が少なくなる場合がある
- 配偶者が取得した財産が相続対象になる
そのため、一次相続だけではなく二次相続まで含めて相続税を比較することが重要です。
Q4.生前贈与は二次相続対策になりますか?
生前贈与は、将来の相続財産を減らす方法の一つです。
ただし、暦年贈与や相続時精算課税制度など、制度によって相続税への影響や注意点が異なります。
財産内容や家族構成に合わせて検討することが重要です。
Q5.二次相続対策はいつから考えるべきですか?
財産額や家族状況によりますが、相続開始前から準備できるほど選択肢は増えます。
特に相続税が発生する可能性がある家庭では、生前贈与、生命保険、遺言などを含めて、一次相続・二次相続を合わせて検討することが大切です。
二次相続は、一次相続が終わってから考えるのではなく、一次相続の財産分けを決める段階から検討することが重要です。
配偶者の財産状況や家族構成によって、適した財産分けや対策方法は変わります。
一次相続・二次相続を合わせて確認したい場合は、相続・贈与に対応する税理士へ相談しましょう。
まとめ|二次相続まで考えて相続対策を検討することが重要
二次相続とは、一次相続で財産を取得した配偶者が亡くなった後に発生する相続です。
一次相続では配偶者の税額軽減を利用できるため、相続税を抑えられる場合があります。
しかし、二次相続では、
- 配偶者の税額軽減が利用できない
- 相続人の人数によって基礎控除額が変わる場合がある
- 配偶者が取得した財産が相続対象になる
などの理由から、相続税負担が増える可能性があります。
そのため、相続対策では、
「一次相続で税金をいくら減らせるか」
だけではなく、
「一次相続と二次相続を合わせた家族全体の税負担をどう考えるか」
を確認することが重要です。
生前贈与、生命保険、小規模宅地等の特例などをどのように組み合わせるかは、財産内容や家族構成によって変わります。
相続税対策を検討する場合は、制度の適用条件を確認しながら、相続に詳しい税理士へ相談して進めることをおすすめします。